DDP چیست و چرا برای فروشنده پرریسکترین قاعده اینکوترمز است؟
DDP در بعضی معاملههای خارجی زمانی مطرح میشود که خریدار از همان ابتدا میخواهد کار برایش ساده باشد. میگوید کالا را تا مقصد برسانید، ترخیص را انجام بدهید، حقوق و عوارض را پرداخت کنید و من فقط کالا را تحویل بگیرم. روی کاغذ، این درخواست روشن و جذاب است؛ مخصوصاً برای خریداری که نمیخواهد درگیر حمل بینالمللی، گمرک، مالیات، مجوزها و هماهنگی با شرکتهای حمل شود.
اما برای فروشنده، همین درخواست میتواند یکی از سنگینترین تعهدات اینکوترمز باشد. چون در DDP فروشنده فقط مسئول رساندن کالا تا مقصد نیست؛ بلکه باید از پیچیدگیهای کشور مقصد هم عبور کند. ترخیص وارداتی، پرداخت حقوق گمرکی، مالیاتها، عوارض، مجوزها، اسناد و هزینههای پیشبینینشده هم وارد مسئولیت او میشود.
به همین دلیل، DDP قاعدهای نیست که فقط برای جذابتر کردن قیمت در پروفرما نوشته شود. این شرط زمانی مناسب است که فروشنده واقعاً بداند در کشور مقصد چه اتفاقی میافتد، چه کسی ترخیص را انجام میدهد، چه مالیاتهایی باید پرداخت شود و اگر کالا در گمرک یا مسیر متوقف شد، چه مسئولیتی متوجه او خواهد بود.
تعریف ساده قاعده DDP
DDP مخفف Delivered Duty Paid است؛ یعنی «تحویل با پرداخت حقوق و عوارض». در این قاعده، فروشنده کالا را تا محل مقصد توافقشده میرساند و علاوه بر هزینه حمل، مسئول انجام ترخیص وارداتی و پرداخت حقوق گمرکی، مالیاتها و عوارض واردات نیز هست.
به زبان ساده، در DDP فروشنده بیشترین تعهد را در میان قواعد اینکوترمز میپذیرد. او باید کالا را از مبدأ تا مقصد مدیریت کند، تشریفات صادراتی را انجام دهد، حمل اصلی را هماهنگ کند، کالا را به کشور مقصد وارد کند، ترخیص وارداتی را انجام دهد و هزینههای مربوط به ورود کالا را بپردازد.
برای خریدار، DDP معمولاً راحتترین حالت است. چون خریدار قرار نیست درگیر حمل، ترخیص و پرداختهای گمرکی شود. اما برای فروشنده، این قاعده فقط زمانی منطقی است که توان اجرایی، نماینده قابل اعتماد یا شناخت دقیق از کشور مقصد داشته باشد.
نکته مهم این است که DDP مثل همه قواعد اینکوترمز جای قرارداد فروش را نمیگیرد. این قاعده درباره تحویل، هزینه، ریسک و مسئولیتهای حمل و ترخیص صحبت میکند؛ اما مالکیت کالا، شرایط پرداخت، ضمانتها، کیفیت کالا، خسارت قراردادی و حل اختلاف باید جداگانه در قرارداد مشخص شود.
اگر معامله شما در مسیرهای ریلی روسیه، قفقاز یا آسیای میانه انجام میشود، قبل از پذیرش DDP بهتر است مسیر، ایستگاه مقصد و الزامات اجرایی حمل را هم بررسی کنید؛ در این مرحله آشنایی با خدمات حمل ریلی بینالمللی میتواند تصمیم را دقیقتر کند.
نقطه تحویل در DDP کجاست؟
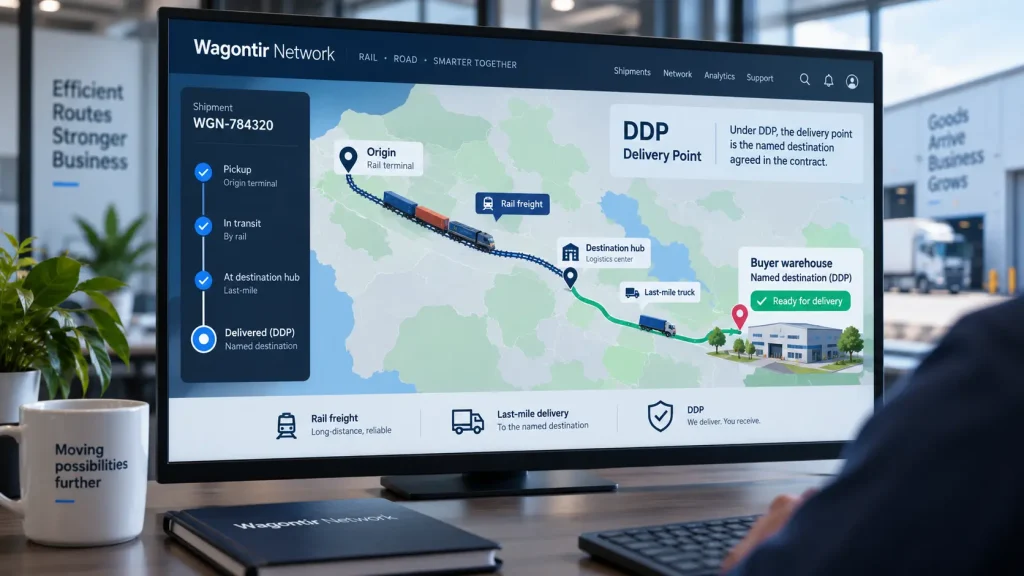
در DDP، نقطه تحویل همان محل مقصد توافقشده است؛ جایی که کالا پس از انجام حمل و ترخیص وارداتی، در اختیار خریدار قرار میگیرد. این محل میتواند انبار خریدار، کارخانه، پایانه، مرکز توزیع، پروژه، ایستگاه، بندر خشک یا هر محل مشخص دیگری باشد.
اما همین نقطه باید با دقت نوشته شود. اگر فقط گفته شود DDP Iran یا DDP Mashhad، هنوز معلوم نیست کالا دقیقاً کجا باید تحویل شود. آیا مقصد، گمرک است؟ انبار خریدار است؟ ایستگاه راهآهن است؟ محوطه کارخانه است؟ یا محل پروژه؟
در DDP، هر ابهام در محل تحویل میتواند برای فروشنده هزینهساز شود. چون تا زمانی که کالا به محل توافقشده نرسیده و آماده تحویل نشده، معمولاً مسئولیت و ریسک همچنان با فروشنده است.
محل مقصد باید دقیق نوشته شود
در پروفرما یا قرارداد، بهتر است DDP به شکل کامل نوشته شود؛ مثلاً:
DDP Buyer’s Warehouse, Mashhad, Iran, Incoterms 2020
یا:
DDP Rail Terminal, City, Country, Incoterms 2020
این شکل نوشتن کمک میکند همه طرفها بدانند مقصد واقعی کجاست. اگر محل تحویل دقیق نباشد، ممکن است اختلاف بر سر حمل داخلی مقصد، هزینه تخلیه، توقف، انبارداری یا حتی مسئولیت تأخیر ایجاد شود.
تحویل یعنی آماده تخلیه، نه الزاماً تخلیهشده
در DDP، فروشنده کالا را در محل مقصد توافقشده و آماده تخلیه در اختیار خریدار قرار میدهد؛ مگر اینکه طرفین جداگانه توافق کرده باشند که تخلیه هم با فروشنده باشد.
این نکته در عمل مهم است. چون بعضی خریداران تصور میکنند وقتی DDP نوشته شده، فروشنده باید کالا را تخلیهشده داخل انبار تحویل بدهد. اما در خود قاعده، تحویل معمولاً روی وسیله حملِ رسیده به مقصد و آماده تخلیه اتفاق میافتد. اگر تخلیه، جابهجایی داخل محوطه یا چیدمان کالا هم مورد انتظار است، باید جداگانه در قرارداد نوشته شود.
چرا نوشتن فقط نام کشور یا شهر کافی نیست؟
نام کشور یا شهر، نقطه عملیاتی تحویل را مشخص نمیکند. در یک شهر ممکن است چند گمرک، پایانه، ایستگاه، انبار یا محل تخلیه وجود داشته باشد. هرکدام از این محلها هزینه و مسئولیت متفاوتی دارند.
برای فروشنده، این تفاوت کوچک نیست. ممکن است رساندن کالا تا گمرک مقصد با رساندن آن تا انبار خریدار چند مرحله اضافه داشته باشد: حمل داخلی، مجوز ورود به محوطه، نوبت تخلیه، هزینه توقف، هماهنگی با انبار، یا محدودیت تردد. بنابراین محل تحویل باید همانقدر دقیق باشد که قیمت و مسیر حمل دقیق محاسبه میشود.
انتقال ریسک در DDP چه زمانی اتفاق میافتد؟
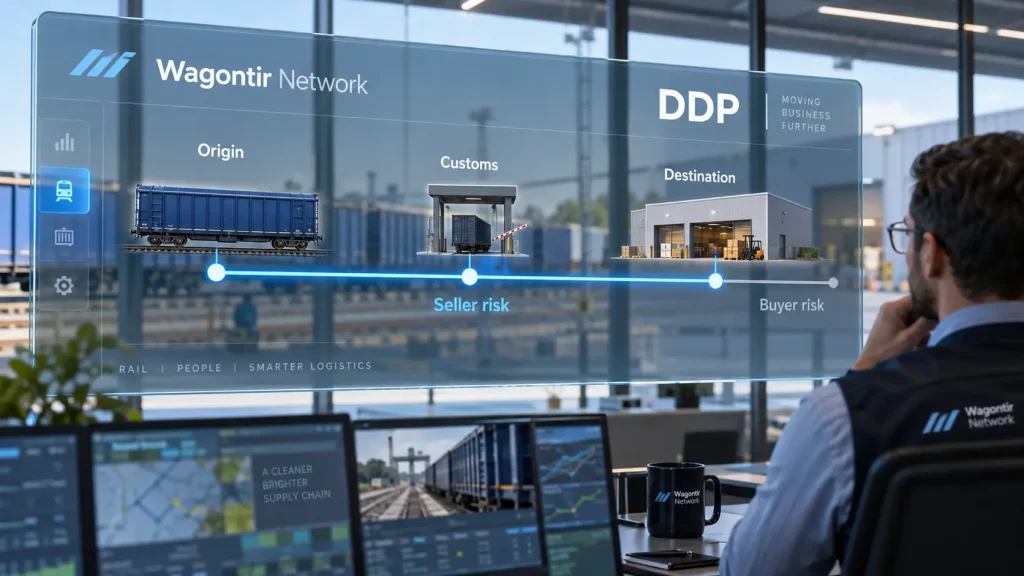
در DDP، ریسک تا زمانی که کالا در محل مقصد توافقشده در اختیار خریدار قرار نگیرد، با فروشنده است. یعنی اگر کالا در مسیر آسیب ببیند، مفقود شود، در مرز متوقف شود یا قبل از تحویل نهایی دچار مشکل شود، مسئولیت اصلی همچنان متوجه فروشنده است.
این موضوع DDP را از بسیاری از قواعد دیگر سنگینتر میکند. در قواعدی مثل CPT یا CIP ممکن است فروشنده هزینه حمل تا مقصد را پرداخت کند، اما ریسک زودتر منتقل شود. در DDP چنین نیست. فروشنده هم هزینههای اصلی را بر عهده دارد و هم ریسک را تا نقطه مقصد نگه میدارد.
ریسک تا رسیدن کالا به مقصد با فروشنده است
تا زمانی که کالا به محل توافقشده نرسیده و آماده تحویل به خریدار نشده، فروشنده باید مسیر را مدیریت کند. اگر در حمل ریلی، زمینی، دریایی یا ترکیبی مشکلی پیش بیاید، فروشنده نمیتواند بهسادگی بگوید مسئولیت من تمام شده است.
برای همین، فروشنده باید قبل از پذیرش DDP مسیر حمل، شرکت حمل، بیمه، توقفهای احتمالی، مرزها، گمرک مقصد و محدودیتهای وارداتی را بررسی کند. در غیر این صورت، ممکن است سود معامله در هزینههای غیرمنتظره از بین برود.
تفاوت ریسک حمل با هزینههای واردات
در DDP، فروشنده علاوه بر ریسک حمل، هزینهها و تشریفات واردات را هم بر عهده دارد. این ترکیب، قاعده را حساستر میکند. چون مسئله فقط آسیب یا مفقودی کالا نیست؛ ممکن است کالا سالم برسد، اما در گمرک مقصد به دلیل تعرفه، مجوز، ارزشگذاری، استاندارد یا مالیات متوقف شود.
در چنین وضعی، فروشنده باید بتواند مشکل را حل کند. اگر فروشنده در کشور مقصد دسترسی اجرایی ندارد، DDP ممکن است به تعهدی تبدیل شود که روی کاغذ پذیرفته شده، اما در عمل قابل اجرا نیست.
اثر تأخیر، توقف یا مشکل گمرکی روی فروشنده
در DDP، توقف کالا در مقصد میتواند هزینهزا باشد: انبارداری، دموراژ، هزینه توقف وسیله حمل، جریمه تأخیر، هزینه اصلاح اسناد یا حتی برگشت کالا. اگر این موارد از ابتدا پیشبینی نشده باشد، فروشنده ممکن است با هزینههایی مواجه شود که در قیمت فروش دیده نشدهاند.
به همین دلیل، در معاملات DDP باید زمانبندی حمل و ترخیص واقعبینانه باشد. وعده تحویل کوتاهمدت بدون بررسی گمرک مقصد، مسیر، مدارک و مجوزها میتواند خطرناک باشد.
مسئولیتهای فروشنده در DDP در عمل
DDP بیشترین تعهد را برای فروشنده ایجاد میکند. فروشنده باید تقریباً تمام مسیر را از مبدأ تا مقصد مدیریت کند. این مسئولیت فقط پرداخت کرایه حمل نیست؛ مجموعهای از هماهنگیهای اجرایی، اسنادی، گمرکی و مالی است
هماهنگی حمل تا مقصد نهایی
فروشنده باید حمل کالا را تا محل مقصد توافقشده هماهنگ کند. این حمل ممکن است زمینی، ریلی، دریایی، هوایی یا ترکیبی باشد. اگر مسیر چندمرحلهای باشد، فروشنده باید هماهنگی میان حملکنندگان، مرزها، پایانهها و اسناد را انجام دهد.
در حمل ریلی و ترکیبی، این موضوع اهمیت بیشتری پیدا میکند. چون مسیر ممکن است از چند کشور عبور کند، اسناد حمل تغییر کند، اطلاعات واگن پیگیری شود، یا در مرزها توقف و کنترل انجام شود.
انجام تشریفات صادراتی در کشور مبدأ
فروشنده مسئول ترخیص صادراتی کالا در کشور مبدأ است. این یعنی تهیه اسناد لازم، هماهنگی با گمرک، اخذ مجوزهای صادراتی در صورت نیاز و پرداخت هزینههای مربوط به صادرات.
این بخش معمولاً برای فروشنده قابل کنترلتر است، چون در کشور خودش یا کشور مبدأ فعالیت میکند. اما همچنان باید با زمانبندی حمل و مدارک واردات مقصد هماهنگ باشد.
انجام ترخیص وارداتی در کشور مقصد
این بخش حساسترین قسمت DDP است. فروشنده باید کالا را در کشور مقصد ترخیص وارداتی کند. اما سؤال مهم این است: آیا فروشنده از نظر قانونی و عملیاتی میتواند در کشور مقصد واردکننده باشد؟ آیا شماره مالیاتی، نماینده رسمی، حق ترخیص یا دسترسی به کارگزار گمرکی معتبر دارد؟
در بسیاری از کشورها، فروشنده خارجی نمیتواند بهسادگی ترخیص وارداتی را خودش انجام دهد. گاهی نیاز به نماینده محلی، ثبت مالیاتی، مجوز واردات یا همکاری خریدار وجود دارد. اگر این موضوع از ابتدا روشن نشود، DDP میتواند در مرحله ورود کالا متوقف شود.
پرداخت حقوق گمرکی، مالیات و عوارض
در DDP، فروشنده معمولاً باید حقوق ورودی، عوارض، مالیات بر ارزش افزوده، هزینههای گمرکی و سایر پرداختهای رسمی مرتبط با واردات را بپردازد. این هزینهها باید قبل از قیمتدهی بررسی شوند.
اشتباه رایج این است که فروشنده فقط کرایه حمل را محاسبه میکند و مالیات یا عوارض مقصد را تقریبی یا ناقص میبیند. اما در بعضی کالاها، تعرفه گمرکی، مالیات، هزینه استاندارد، بازرسی یا مجوز میتواند رقم قابل توجهی باشد.
تهیه و هماهنگی اسناد لازم برای ورود کالا
فروشنده باید اسناد را طوری آماده کند که ترخیص در کشور مقصد امکانپذیر باشد. فاکتور، پکینگ لیست، بارنامه، گواهی مبدأ، مجوزها، گواهیهای استاندارد، مدارک بیمه و اسناد فنی کالا باید با مقررات مقصد هماهنگ باشند.
یک اشتباه کوچک در کد تعرفه، ارزش کالا، شرح کالا یا وزن میتواند باعث توقف ترخیص شود. در DDP، چون فروشنده تعهد واردات را پذیرفته، این اشتباه مستقیماً به او برمیگردد.
مسئولیتهای خریدار در DDP در عمل
اگرچه DDP بیشترین مسئولیت را به فروشنده میدهد، اما خریدار کاملاً بینقش نیست. خریدار باید همکاری لازم را برای تحویل، ارائه اطلاعات و انجام امور داخلی خودش فراهم کند.
تحویلگرفتن کالا در محل توافقشده
خریدار باید در محل توافقشده آماده دریافت کالا باشد. اگر انبار، محوطه، تجهیزات تخلیه، نیروی انسانی یا هماهنگی ورود وسیله حمل آماده نباشد، ممکن است هزینه توقف ایجاد شود.
در چنین مواردی باید در قرارداد روشن باشد اگر تأخیر از سمت خریدار باشد، هزینههای ناشی از آن با چه کسی است.
همکاری در ارائه اطلاعات و مجوزهای لازم
در بعضی کشورها یا برای بعضی کالاها، فروشنده برای ترخیص وارداتی به اطلاعاتی از خریدار نیاز دارد؛ مانند مشخصات شرکت، مجوز مصرف، ثبت سفارش، گواهی استاندارد، اطلاعات مالیاتی یا تأییدیههای محلی.
اگر خریدار این اطلاعات را بهموقع ندهد، اجرای DDP مختل میشود. بنابراین حتی در قاعدهای که ظاهراً همهچیز با فروشنده است، همکاری خریدار باید از ابتدا تعریف شود.
پرداخت هزینههایی که صراحتاً خارج از تعهد فروشنده توافق شدهاند
در حالت معمول، هزینههای واردات در DDP با فروشنده است. اما طرفین میتوانند درباره بعضی هزینهها توافق جداگانه داشته باشند. برای مثال، ممکن است تخلیه در محل، هزینه توقف ناشی از تأخیر خریدار، یا خدمات خاص داخل انبار بر عهده خریدار باشد.
این موارد باید صریح نوشته شود. اگر فقط به عبارت DDP اکتفا شود، بعداً هر طرف ممکن است برداشت متفاوتی داشته باشد.
تقسیم هزینهها در DDP
در DDP، فروشنده بیشترین سهم از هزینهها را میپردازد. این هزینهها معمولاً شامل بستهبندی مناسب، بارگیری در مبدأ، حمل داخلی، ترخیص صادراتی، حمل اصلی، هزینههای عبور، ترخیص وارداتی، حقوق و عوارض، مالیاتها و رساندن کالا تا محل مقصد توافقشده است.
اما همین گستردگی مسئولیت باعث میشود قیمتگذاری DDP دشوارتر از بسیاری از قواعد دیگر باشد.
هزینههایی که معمولاً با فروشنده است
در یک معامله DDP، فروشنده معمولاً این هزینهها را در قیمت خود لحاظ میکند: آمادهسازی و بستهبندی کالا، حمل تا نقطه خروج، تشریفات صادراتی، کرایه حمل بینالمللی، هزینههای ترانزیت، بیمه در صورت نیاز عملیاتی، ترخیص واردات، حقوق گمرکی، عوارض، مالیاتها و حمل تا محل مقصد.
البته جزئیات ممکن است به قرارداد، نوع کالا و کشورها بستگی داشته باشد. اما اصل قاعده این است که فروشنده کالا را با پرداخت هزینههای لازم تا مقصد تحویل میدهد.
هزینههایی که باید از ابتدا در قرارداد روشن شوند
برخی هزینهها باید با دقت بیشتری مشخص شوند: تخلیه در مقصد، هزینه توقف ناشی از عدم آمادگی خریدار، هزینههای انبارداری پس از رسیدن کالا، هزینه بازرسی خاص، هزینه اصلاح اسناد به درخواست خریدار، یا هزینههای ناشی از تغییر مقررات پس از قرارداد.
اگر این موارد نوشته نشوند، ممکن است فروشنده تصور کند تعهدش در لحظه آماده تحویل تمام شده و خریدار تصور کند همه هزینهها تا داخل انبار با فروشنده است.
چرا قیمت DDP باید با احتیاط محاسبه شود؟
قیمت DDP باید فقط بر اساس کرایه حمل محاسبه نشود. فروشنده باید تعرفه گمرکی، مالیاتها، عوارض، هزینه ترخیص، هزینه نماینده محلی، احتمال توقف، هزینههای اسنادی و ریسک نوسان مقررات را هم در نظر بگیرد.
در بعضی معاملات، قیمتی که در ابتدا رقابتی به نظر میرسد، بعد از ورود کالا به مقصد زیانده میشود. DDP اگر درست محاسبه نشود، سود فروشنده را در همان مقصد از بین میبرد.
اسناد و هماهنگیهای مهم در DDP
در DDP، اسناد فقط ابزار اداری نیستند؛ بخشی از اجرای تعهد فروشندهاند. هر سند باید با حمل، گمرک مبدأ، گمرک مقصد، نوع کالا و توافق تجاری هماهنگ باشد.
در بعضی مسیرهای ریلی کشورهای CIS، اجرای درست حمل فقط به قرارداد فروش وابسته نیست و ممکن است دریافت یا هماهنگی کد حمل ریلی هم برای حرکت واگن و ثبت اطلاعات حمل ضروری باشد.
فاکتور، پکینگ لیست و اسناد حمل
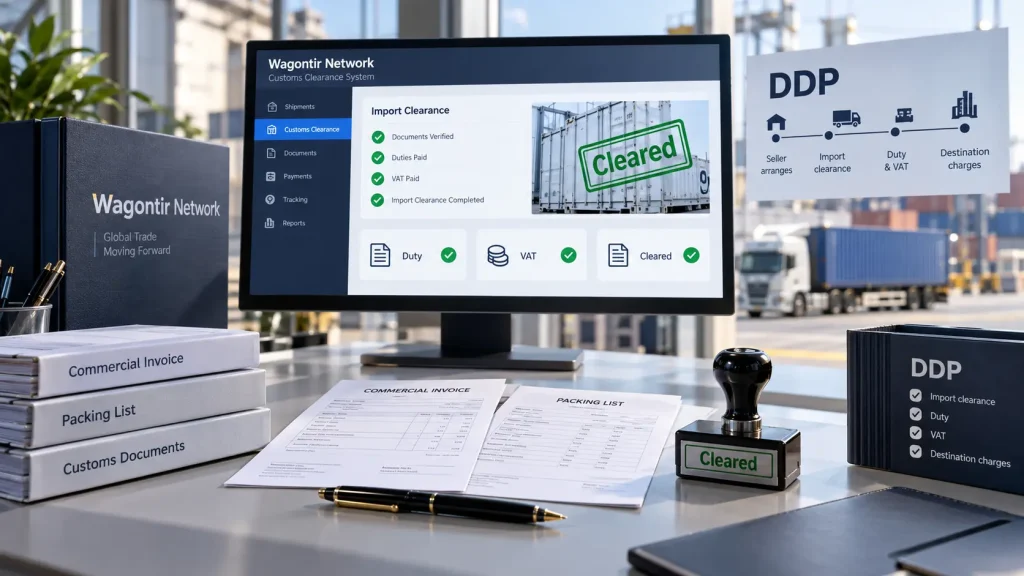
فاکتور تجاری باید ارزش، شرح کالا، شرایط فروش، مشخصات طرفین و اطلاعات لازم برای گمرک را درست نشان دهد. پکینگ لیست باید با وزن، تعداد بستهها و نوع بستهبندی هماهنگ باشد. سند حمل نیز باید مسیر، گیرنده، مقصد و اطلاعات حمل را دقیق ثبت کند.
در DDP، اگر سند حمل یا فاکتور با مقررات واردات مقصد هماهنگ نباشد، مشکل فقط متوجه خریدار نیست؛ فروشنده هم درگیر توقف و هزینه اصلاح میشود.
مجوزهای واردات و اسناد گمرکی
بعضی کالاها برای ورود به کشور مقصد نیاز به مجوز، استاندارد، گواهی بهداشت، گواهی فنی، ثبت محصول یا تأییدیههای خاص دارند. فروشنده باید قبل از پذیرش DDP بداند این مجوزها با چه کسی است و آیا بدون همکاری خریدار قابل دریافت است یا نه.
اگر مجوز واردات به نام خریدار لازم باشد، باید مسئولیت همکاری خریدار در قرارداد بیاید. در غیر این صورت، فروشنده تعهدی را میپذیرد که شاید ابزار اجرای آن را ندارد.
کد تعرفه، ارزش گمرکی و ریسک اختلاف با گمرک مقصد
کد تعرفه گمرکی و ارزش اظهارشده، روی حقوق ورودی، مالیات و مجوزها اثر مستقیم دارد. اگر کد تعرفه اشتباه انتخاب شود یا گمرک مقصد ارزش کالا را نپذیرد، هزینهها تغییر میکند و ممکن است کالا متوقف شود.
در DDP، این ریسک برای فروشنده بسیار مهم است. چون او باید هزینههای واردات را بپردازد. بنابراین بهتر است قبل از قیمتدهی، کد تعرفه و مبنای محاسبه حقوق و عوارض با کارگزار یا مشاور گمرکی مقصد بررسی شود.
اهمیت هماهنگی با فورواردر یا نماینده محلی
DDP بدون نماینده قابل اعتماد در مقصد، مخصوصاً در مسیرهای پیچیده، میتواند خطرناک باشد. فروشنده باید بداند چه کسی در مقصد ترخیص را انجام میدهد، چه کسی مالیاتها را پرداخت میکند، چه کسی با گمرک مکاتبه میکند و چه کسی تحویل نهایی را هماهنگ میکند.
در حملهای ریلی، زمینی و چندوجهی، این هماهنگی حتی مهمتر است؛ چون گاهی مسیر از چند مرز و چند سیستم حمل عبور میکند و یک خطای کوچک در سند یا مقصد میتواند کل تحویل را عقب بیندازد.
DDP برای چه معاملاتی مناسب است؟
DDP همیشه بد نیست. در بعضی شرایط، اتفاقاً میتواند بهترین انتخاب تجاری باشد؛ مخصوصاً وقتی فروشنده توان اجرای واقعی آن را دارد و خریدار میخواهد با حداقل درگیری کالا را دریافت کند.
وقتی فروشنده در کشور مقصد نماینده یا توان اجرایی دارد
اگر فروشنده در کشور مقصد شرکت ثبتشده، نماینده رسمی، شریک قابل اعتماد، کارگزار گمرکی مطمئن یا تجربه قبلی دارد، DDP میتواند قابل اجرا باشد. در این حالت، فروشنده میتواند هزینهها را دقیقتر محاسبه کند و کنترل بیشتری روی ترخیص داشته باشد.
بدون چنین پشتوانهای، DDP بیشتر شبیه یک قول بزرگ است تا یک شرط عملیاتی مطمئن.
وقتی خریدار نمیخواهد درگیر حمل و ترخیص شود
برای بعضی خریداران، سادگی مهم است. آنها نمیخواهند با شرکت حمل، گمرک، مالیات، مجوز و اسناد درگیر شوند. در این حالت، اگر فروشنده توان اجرای تعهدات را داشته باشد، DDP میتواند ارزش تجاری ایجاد کند.
البته این راحتی برای خریدار باید در قیمت دیده شود. DDP معمولاً نباید با همان ذهنیت قیمتگذاری FCA یا CPT ارائه شود.
وقتی هزینهها و مالیات مقصد از قبل قابل پیشبینی است
اگر تعرفه، مالیات، هزینه ترخیص، مسیر حمل و مجوزهای واردات روشن باشد، فروشنده میتواند ریسک را بهتر مدیریت کند. DDP برای کالاهای تکراری، مسیرهای شناختهشده و مشتریان ثابت قابل کنترلتر است.
اما برای کالای جدید، مقصد جدید یا کشوری که مقررات واردات آن برای فروشنده ناشناخته است، انتخاب این قاعده باید با احتیاط انجام شود.
در چه شرایطی DDP باید با احتیاط انتخاب شود؟
DDP زمانی خطرناک میشود که فروشنده بدون شناخت کافی از مقصد، فقط برای گرفتن سفارش این شرط را قبول کند. در ظاهر، خریدار خوشحال میشود؛ اما اجرای تعهد ممکن است برای فروشنده سنگین، پرهزینه یا حتی غیرممکن شود.
وقتی فروشنده با قوانین واردات کشور مقصد آشنا نیست
هر کشور قواعد خودش را برای واردات دارد. ممکن است کالا نیاز به ثبت، استاندارد، مجوز، بازرسی، پرداخت مالیات خاص یا تأییدیه محلی داشته باشد. اگر فروشنده این موارد را نمیداند، نباید بهسادگی DDP را بپذیرد.
شناخت مسیر حمل کافی نیست؛ شناخت گمرک و مقررات مقصد هم لازم است.
وقتی مالیات، عوارض یا مجوزهای واردات نامشخص است
اگر حقوق ورودی، مالیات بر ارزش افزوده، عوارض، هزینه استاندارد یا مجوزهای کالا نامشخص باشد، قیمت DDP قابل اتکا نیست. ممکن است فروشنده عددی پیشنهاد دهد که بعداً با هزینه واقعی فاصله زیادی داشته باشد.
در چنین شرایطی، بهتر است قبل از نهاییشدن پروفرما، هزینههای مقصد از طریق کارگزار معتبر یا طرف محلی بررسی شود.
وقتی کالا مشمول محدودیت، استاندارد یا مجوز خاص است
کالاهای غذایی، شیمیایی، دارویی، تجهیزات صنعتی، کالاهای دارای استاندارد اجباری یا محصولات حساس معمولاً پیچیدگی بیشتری در واردات دارند. برای این کالاها، DDP بدون بررسی مجوزها میتواند خطرناک باشد.
گاهی مشکل، حمل نیست؛ ورود قانونی کالا به کشور مقصد است.
وقتی فروشنده امکان قانونی ترخیص وارداتی ندارد
در بعضی کشورها، فقط واردکننده ثبتشده یا شرکت محلی میتواند ترخیص را انجام دهد. اگر فروشنده خارجی نتواند نقش واردکننده را داشته باشد، باید قبل از انتخاب DDP مشخص کند ترخیص به نام چه کسی انجام میشود.
اگر قرار است خریدار واردکننده رسمی باشد اما هزینهها را فروشنده بدهد، این موضوع باید کاملاً روشن و قراردادی شود. وگرنه عبارت DDP ممکن است با واقعیت قانونی کشور مقصد سازگار نباشد.
خطاهای رایج در استفاده از DDP
بیشتر مشکلات DDP از خود قاعده نیست؛ از ساده گرفتن آن است. این شرط اگر درست فهمیده نشود، میتواند بیش از هر قاعده دیگری برای فروشنده هزینه ایجاد کند.
قبول DDP فقط برای جذابتر کردن قیمت
گاهی فروشنده برای اینکه پیشنهادش کاملتر و جذابتر به نظر برسد، DDP را انتخاب میکند. اما اگر هزینههای واردات و ریسک کشور مقصد را نشناسد، این جذابیت ظاهری میتواند به ضرر جدی تبدیل شود.
DDP ابزار بازاریابی نیست؛ تعهد اجرایی سنگین است.
محاسبه نکردن مالیات و عوارض واردات
در DDP، مالیات و عوارض واردات بخش اصلی هزینه هستند. اگر فروشنده فقط کرایه حمل را ببیند و هزینههای گمرکی مقصد را دقیق حساب نکند، قیمت نهایی واقعی نخواهد بود.
این خطا مخصوصاً در کالاهایی با تعرفه بالا یا کشورهایی با نظام مالیاتی پیچیده خطرناک است.
نادیدهگرفتن مجوزهای کشور مقصد
بعضی کالاها بدون مجوز وارد نمیشوند؛ حتی اگر کرایه حمل پرداخت شده و کالا به مرز رسیده باشد. اگر فروشنده از ابتدا نداند چه مجوزهایی لازم است، ممکن است کالا در مقصد متوقف شود.
در DDP، توقف در مقصد معمولاً فقط مشکل خریدار نیست؛ مسئولیت فروشنده هم هست.
مشخصنکردن محل دقیق تحویل
DDP بدون محل دقیق، ناقص است. باید معلوم باشد کالا دقیقاً کجا باید در اختیار خریدار قرار بگیرد. انبار خریدار، پایانه، گمرک، ایستگاه یا محل پروژه، هرکدام مسئولیت و هزینه متفاوتی دارند.
اشتباه گرفتن DDP با DAP
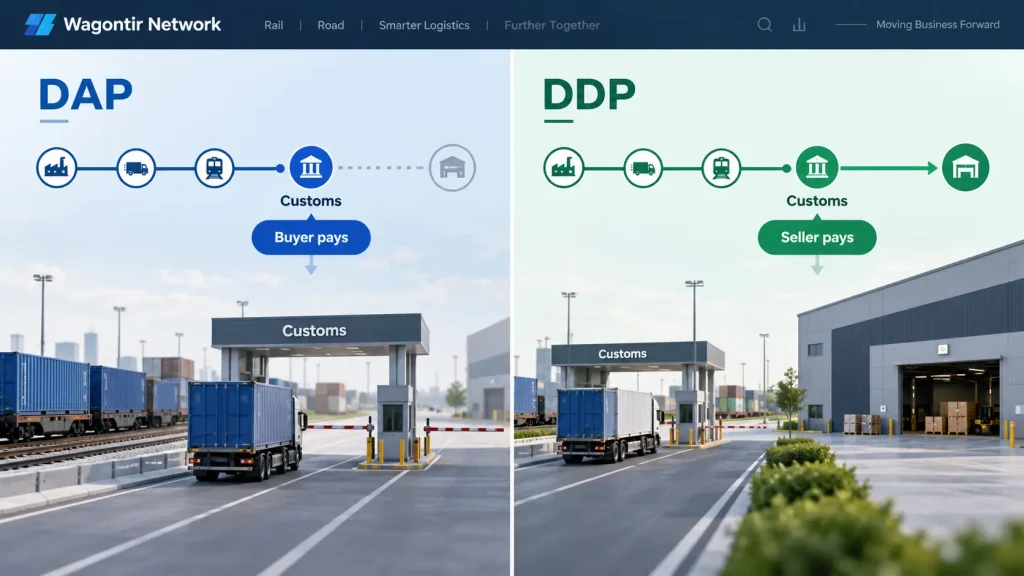
در DAP، فروشنده کالا را تا مقصد میرساند، اما ترخیص وارداتی، حقوق گمرکی و مالیات واردات معمولاً با خریدار است. در DDP، همین بخشها بر عهده فروشنده قرار میگیرد.
این تفاوت بسیار مهم است. گاهی یک فروشنده تصور میکند DDP فقط نسخه کاملتر DAP از نظر حمل است، در حالی که تفاوت اصلی در واردات و پرداخت عوارض است.
تفاوت DDP با قواعد نزدیک اینکوترمز
برای انتخاب درست، باید DDP را کنار قواعد نزدیکش دید. چون در عمل، بسیاری از اختلافها از همین شباهت ظاهری شروع میشود.
تفاوت DDP و DAP
در DAP، فروشنده کالا را تا محل مقصد توافقشده میرساند و آن را آماده تخلیه در اختیار خریدار قرار میدهد، اما ترخیص وارداتی و پرداخت حقوق و عوارض با خریدار است.
در DDP، فروشنده علاوه بر رساندن کالا تا مقصد، ترخیص واردات و پرداخت حقوق، عوارض و مالیاتها را هم انجام میدهد. بنابراین اگر فروشنده نمیتواند واردات کشور مقصد را مدیریت کند، DAP معمولاً انتخاب منطقیتری است.
اگر فروشنده میتواند حمل تا مقصد را مدیریت کند اما امکان ترخیص وارداتی، پرداخت حقوق و عوارض یا ایفای نقش واردکننده رسمی را ندارد، بهتر است بهجای DDP، قاعده DAP در اینکوترمز هم بررسی شود.
تفاوت DDP و DPU
در DPU، فروشنده کالا را در محل مقصد توافقشده تحویل میدهد و تخلیه کالا نیز با فروشنده است؛ اما ترخیص وارداتی و پرداخت حقوق و عوارض با خریدار است.
در DDP، تمرکز اصلی بر پرداخت و انجام تشریفات واردات توسط فروشنده است، اما تخلیه الزاماً جزو تعهد فروشنده نیست مگر اینکه جداگانه توافق شود. بنابراین DPU از نظر تخلیه سنگینتر است، اما DDP از نظر واردات و مالیات سنگینتر.
تفاوت DDP و CPT
در CPT، فروشنده هزینه حمل تا مقصد را پرداخت میکند، اما ریسک معمولاً زمانی منتقل میشود که کالا به حملکننده تحویل داده میشود. همچنین ترخیص وارداتی و مالیاتهای مقصد با خریدار است.
در DDP، ریسک تا مقصد با فروشنده میماند و واردات نیز با اوست. بنابراین شباهت ظاهری در پرداخت حمل نباید باعث اشتباه شود.
تفاوت DDP و CIP
CIP شبیه CPT است، با این تفاوت که فروشنده باید بیمه حمل نیز تهیه کند. اما باز هم ریسک زودتر منتقل میشود و ترخیص وارداتی با خریدار است.
در DDP، فروشنده تعهدی بسیار گستردهتر دارد. اگر خریدار فقط بیمه و حمل مطمئن میخواهد، CIP ممکن است کافی باشد. اگر میخواهد کالا با ترخیص وارداتی و پرداخت عوارض برسد، بحث DDP مطرح میشود؛ البته فقط زمانی که فروشنده توان اجرای آن را دارد.
DDP در حمل ریلی و ترکیبی چه حساسیتهایی دارد؟
در حمل ریلی و ترکیبی، DDP میتواند پیچیدهتر شود. چون مسیر ممکن است از چند کشور، چند مرز، چند شرکت حمل و چند مرحله اسنادی عبور کند. در چنین مسیری، فروشنده باید علاوه بر حمل، ورود کالا به کشور مقصد و تحویل نهایی را هم مدیریت کند.
عبور از چند کشور و پیچیدگی اسناد
در مسیرهای ریلی بینالمللی، کالا ممکن است از کشور مبدأ وارد شبکه ریلی چند کشور شود و سپس به مقصد برسد. هر مرحله ممکن است اسناد، کنترل، توقف یا هماهنگی خاص خودش را داشته باشد.
اگر فروشنده DDP را پذیرفته، باید بداند فقط مقصد نهایی مهم نیست؛ مسیر رسیدن به آن هم بخشی از ریسک اوست.
نقش ایستگاه مقصد، مرز و گمرک در تحویل
در حمل ریلی، محل تحویل میتواند ایستگاه مقصد، پایانه ریلی، بندر خشک، مرز یا انبار خریدار باشد. انتخاب هرکدام از این نقاط روی هزینه و مسئولیت اثر دارد.
اگر DDP تا انبار خریدار باشد، فروشنده باید از ایستگاه یا گمرک مقصد تا انبار را هم هماهنگ کند. اگر تا پایانه باشد، باید دقیق نوشته شود که مسئولیت پس از آن با چه کسی است.
اهمیت ردیابی واگن و هماهنگی مسیر
در مسیرهای ریلی و چندکشوری، فقط توافق روی شرط DDP کافی نیست؛ فروشنده باید بداند واگن یا محموله در هر مرحله کجاست، چه زمانی به مرز میرسد، چه موقع وارد ایستگاه مقصد میشود و آیا زمان کافی برای آمادهسازی اسناد، هماهنگی ترخیص و برنامهریزی تخلیه وجود دارد یا نه.
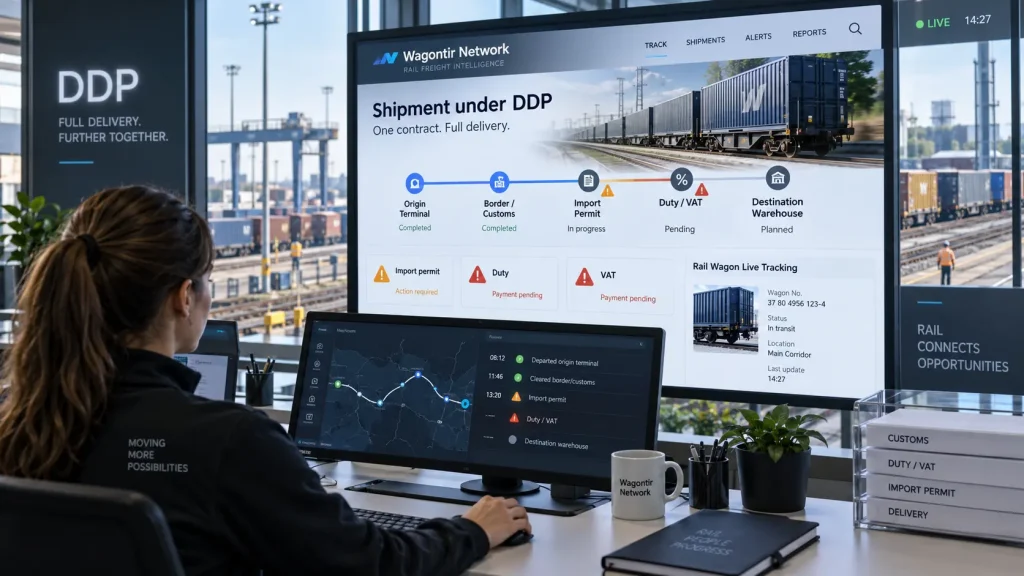
وقتی فروشنده تحت DDP مسئولیت را تا مقصد نگه میدارد، پیگیری موقعیت واگن فقط برای اطلاع نیست؛ بخشی از مدیریت ریسک، کنترل زمان تحویل و جلوگیری از هزینههای ناگهانی است. در چنین شرایطی، استفاده از ردیابی واگن و هماهنگی مسیر میتواند به تصمیمگیری عملیاتی کمک کند، مخصوصاً وقتی بار از چند کشور عبور میکند.
چرا در مسیرهای CIS و آسیای میانه باید قبل از پذیرش DDP بررسی عملیاتی انجام شود؟
در مسیرهای روسیه، قفقاز، آسیای میانه و کشورهای CIS، حمل ریلی ممکن است به کدهای حمل، هماهنگی با شبکه ریلی، مسیرهای مرزی، تغییر اسناد یا کنترلهای گمرکی نیاز داشته باشد. اگر فروشنده بدون شناخت این مسیرها DDP را بپذیرد، ممکن است در مرحله اجرا با هزینهها و تأخیرهایی روبهرو شود که در قیمت اولیه ندیده است.
برای همین، قبل از نوشتن DDP در پروفرما، باید مسیر، ایستگاهها، کشور مقصد، امکان ترخیص، هزینههای واردات و مسئولیت هر طرف دقیق بررسی شود.
مثال کاربردی کوتاه از DDP
فرض کنیم فروشندهای در یک کشور خارجی قرار است قطعات صنعتی را به خریدار در ایران بفروشد و در پروفرما بنویسد:
DDP Buyer’s Warehouse, Mashhad, Iran, Incoterms 2020
در این حالت، فروشنده باید کالا را از محل خود بارگیری و صادر کند، حمل بینالمللی را هماهنگ کند، کالا را تا ایران برساند، تشریفات وارداتی را انجام دهد، حقوق گمرکی و مالیاتهای واردات را پرداخت کند و کالا را تا انبار خریدار در مشهد برساند.
اگر کالا در گمرک به دلیل اختلاف تعرفه متوقف شود، فروشنده باید موضوع را پیگیری کند. اگر مالیات واردات بیشتر از پیشبینی باشد، هزینه آن معمولاً با فروشنده است. اگر مجوز خاصی لازم باشد و از ابتدا بررسی نشده باشد، تحویل نهایی به مشکل میخورد.
اما اگر همان معامله با DAP نوشته میشد، فروشنده حمل تا مقصد را انجام میداد، اما ترخیص واردات و پرداخت حقوق و عوارض با خریدار بود. همین تفاوت، میتواند سرنوشت مالی معامله را عوض کند.
قبل از نوشتن DDP در پروفرما چه چیزهایی را بررسی کنیم؟
DDP قبل از اینکه در پروفرما نوشته شود، باید از نظر عملیاتی، گمرکی و مالی بررسی شود. این قاعده بعد از امضا دیگر یک جمله ساده نیست؛ تعهدی است که باید اجرا شود.
آیا فروشنده مجاز به ترخیص وارداتی در کشور مقصد هست؟
اولین سؤال همین است. اگر فروشنده نتواند در کشور مقصد واردکننده رسمی باشد یا نماینده قانونی برای ترخیص نداشته باشد، پذیرش DDP خطرناک است.
حقوق، عوارض و مالیات واردات دقیقاً چقدر است؟
قبل از قیمتدهی باید کد تعرفه، حقوق ورودی، مالیاتها و هزینههای گمرکی بررسی شود. عددهای تقریبی در DDP کافی نیستند، چون هر اختلاف مستقیم روی سود فروشنده اثر میگذارد.
چه مجوزها یا استانداردهایی لازم است؟
باید روشن شود کالا برای ورود به کشور مقصد چه مجوزهایی نیاز دارد. اگر این مجوزها به نام خریدار صادر میشود، نقش و مسئولیت خریدار باید در قرارداد بیاید.
محل تحویل دقیق کجاست؟
محل تحویل باید کامل نوشته شود. DDP بدون مقصد دقیق، منبع اختلاف است. بهتر است نام انبار، پایانه، ایستگاه، شهر و کشور مشخص شود.
در صورت توقف کالا، هزینهها با چه کسی است؟
اگر توقف به دلیل تأخیر خریدار در ارائه مدارک باشد، هزینه با چه کسی است؟ اگر توقف به دلیل اشتباه اسناد فروشنده باشد، چه میشود؟ اگر گمرک ارزش کالا را نپذیرد، چه کسی پرداخت میکند؟ این پرسشها باید قبل از معامله روشن شوند.
DDP راحتترین شرط برای خریدار، اما سنگینترین تعهد برای فروشنده
DDP از نگاه خریدار، قاعدهای بسیار جذاب است. خریدار کالا را در مقصد میخواهد، بدون اینکه وارد جزئیات حمل، ترخیص، مالیات و عوارض شود. اما همین راحتی برای خریدار، به معنای تعهد سنگین برای فروشنده است.
در DDP، فروشنده باید مسیر حمل، تشریفات صادراتی، ترخیص وارداتی، پرداخت حقوق و عوارض، مالیاتها، اسناد و تحویل نهایی را مدیریت کند. اگر کشور مقصد، کالا، مسیر یا مقررات واردات برای فروشنده ناشناخته باشد، این قاعده میتواند پرریسک و پرهزینه شود.
بنابراین DDP را نباید فقط به دلیل جذابیت تجاری یا درخواست خریدار انتخاب کرد. قبل از نوشتن آن در پروفرما، باید پرسید: آیا فروشنده واقعاً میتواند در کشور مقصد ترخیص کند؟ آیا هزینههای واردات دقیق مشخص است؟ آیا محل تحویل روشن است؟ آیا مجوزها و محدودیتهای کالا بررسی شدهاند؟
اگر پاسخ این پرسشها روشن باشد، DDP میتواند معامله را برای خریدار ساده و حرفهای کند. اما اگر پاسخها مبهم باشد، بهتر است قواعدی مثل DAP یا DPU هم بررسی شوند. در تجارت بینالمللی، شرط خوب آن نیست که در ظاهر کاملتر باشد؛ شرط خوب آن است که با واقعیت مسیر، کالا، گمرک و توان اجرایی طرفین هماهنگ باشد.
FAQ قاعده DDP
خیر. یکی از چالشهای واقعی DDP این است که فروشنده ممکن است از نظر قانونی یا اجرایی نتواند در کشور مقصد نقش واردکننده رسمی یا Importer of Record را داشته باشد. در بسیاری از کشورها، ترخیص وارداتی نیاز به شرکت ثبتشده، شماره مالیاتی، نماینده محلی یا مجوز واردات دارد. اگر فروشنده قبل از پذیرش DDP این موضوع را بررسی نکند، کالا ممکن است در گمرک مقصد متوقف شود، حتی اگر حمل تا آنجا درست انجام شده باشد. منابع بینالمللی نیز تأکید میکنند که DDP بدون شناخت مقررات واردات کشور مقصد برای فروشنده پرریسک است؛ چون فروشنده باید واردات، حقوق گمرکی و مالیاتها را مدیریت کند.
در DDP، پرداخت حقوق گمرکی، مالیات واردات و معمولاً VAT بر عهده فروشنده است. مشکل از جایی شروع میشود که فروشنده خارجی ممکن است نتواند VAT پرداختشده را در کشور مقصد پس بگیرد، در حالی که خریدار محلی شاید در شرایط دیگری امکان بازیافت آن را داشت. این موضوع میتواند قیمت واقعی معامله را برای فروشنده بالا ببرد یا باعث اختلاف شود که آیا VAT داخل قیمت بوده یا جداگانه محاسبه میشود. بعضی منابع بینالمللی هشدار میدهند که VAT در DDP میتواند هزینهای سنگین و گاهی غیرقابل بازیافت برای فروشنده باشد.
در عمل، این یکی از حساسترین مشکلات DDP است. چون فروشنده مسئول ترخیص وارداتی و پرداخت حقوق و عوارض است، اشتباه در HS Code، شرح کالا، ارزش گمرکی یا کشور مبدأ میتواند باعث افزایش هزینه، جریمه، توقف کالا یا حتی بررسیهای گمرکی شود. از طرف دیگر، در بعضی کشورها خریدار یا واردکننده رسمی هم ممکن است در برابر گمرک مسئول شناخته شود، حتی اگر کالا را بهصورت DDP خریده باشد. بنابراین قبل از معامله باید کد تعرفه، ارزش کالا و مدارک واردات با کارگزار گمرکی معتبر بررسی شود. StoneTurn، Carraglobe
همیشه نه. یک اشتباه رایج این است که فروشنده یا خریدار تصور میکند فورواردر میتواند بهسادگی نقش واردکننده رسمی را بپذیرد. اما در بسیاری از نظامهای گمرکی، فورواردر فقط ارائهدهنده خدمات حمل و ترخیص است و لزوماً مالک یا ذینفع مالی کالا نیست. به همین دلیل ممکن است نتواند قانوناً بهعنوان Importer of Record ثبت شود. اگر در DDP از ابتدا مشخص نشود واردکننده رسمی چه کسی است، فورواردر در مرحله ترخیص با محدودیت قانونی روبهرو میشود و کالا ممکن است معطل بماند.
در حالت استاندارد DDP، تا زمانی که کالا در محل مقصد توافقشده آماده تحویل به خریدار نشود، ریسک و هزینههای اصلی با فروشنده است. بنابراین اگر توقف به دلیل نقص اسناد، مشکل ترخیص، پرداختنشدن عوارض، مجوز ناقص یا خطای فروشنده باشد، هزینههایی مثل انبارداری، دموراژ، جریمه یا اصلاح اسناد معمولاً به فروشنده برمیگردد. اما اگر توقف به دلیل همکارینکردن خریدار، آماده نبودن محل تحویل یا ارائهنشدن اطلاعات لازم از طرف خریدار باشد، باید در قرارداد مشخص شده باشد که هزینه با چه کسی است.
در DAP، فروشنده کالا را تا مقصد توافقشده میرساند، اما ترخیص واردات، حقوق گمرکی و مالیاتها با خریدار است. در DDP، همین مسئولیتها به فروشنده منتقل میشود. مشکل زمانی پیش میآید که طرفین فقط به «تحویل در مقصد» توجه میکنند و تفاوت ترخیص واردات را نمیبینند. اگر فروشنده توانایی ترخیص در کشور مقصد را ندارد، DAP معمولاً انتخاب امنتری است. DDP فقط وقتی منطقی است که فروشنده بتواند ترخیص، مالیات، عوارض و الزامات قانونی مقصد را واقعاً مدیریت کند.